8月26日,鄭州住房公積金管理中心發布《關于進一步優化住房公積金貸款政策的通知》,重點聚焦存量住房交易與家庭購房支持,推出存量房首付比例下調至20%、支持家庭代際互助貸款機制兩項貸款優化舉措,進一步發揮住房公積金制度保障作用,支持剛性和改善性住房需求。
存量房首付比例下調至20%
繳存職工購買鄭州市行政區域內存量住房,申請辦理住房公積金貸款,調整前,購買此類住房申請公積金貸款的最低首付款比例為30%;調整后,首付款最低比例統一降至20%。該政策適用于在鄭州市行政區域內購買存量住房并申請住房公積金貸款的所有繳存職工,旨在減輕購房者的前期資金籌集壓力。
舉個例子:
王先生計劃在鄭州市中原區購買一套總價150萬元的二手住房,并申請公積金貸款。按原政策(首付30%):王先生需準備首付款45萬元(150萬×30%),剩余105萬元申請貸款。按新政(首付20%):王先生僅需準備首付款30萬元(150萬×20%),可申請貸款額度提升至120萬元。
政策調整后,王先生的購房首付門檻直接降低了15萬元,有效緩解了其前期的資金壓力。
支持家庭代際互助貸款
此次政策調整推出了家庭代際互助貸款機制。在本市購買自住住房申請住房公積金貸款,借款人公積金可貸額度未達到家庭貸款最高限額的,其正常繳存住房公積金且符合公積金貸款條件的父母或子女,可作為共同借款人參與本次貸款申請。在額度計算上,實行“分別核算、合并認定”的額度計算方式,即主借款人與共同借款人的可貸額度分別計算后進行合并,但合并后的貸款總額不得超過公積金中心規定的家庭最高貸款限額(含上浮后的最高限額)。此外,貸款期限按主借款人年齡核定,貸款比例按所購住房的相關政策統一執行。
舉個例子:
張先生今年25歲,在鄭州市二七區購買首套商品房,房屋總價165萬元。由于張先生剛參加工作,繳存基數較低,按照鄭州住房公積金貸款相關政策,經測算其個人可貸額度僅為80萬元。此時,張先生申請將其父親(正常繳存且符合公積金貸款條件)作為共同借款人。經測算,其父親的個人可貸額度為50萬元。實行“分別核算、合并認定”后,張先生的80萬元與父親的50萬元合并,最終張先生家庭可獲批130萬元貸款。
這一舉措旨在通過整合家庭成員的公積金資源,有效提升家庭的整體貸款額度,尤其為年輕職工或單職工家庭解決住房問題提供新的路徑,進一步強化公積金制度的家庭保障功能。
需要注意的是,在該筆貸款結清前,共同借款人不得再次申請公積金貸款,也不能作為共同借款人參加他人的公積金貸款申請。
本報記者 孫雪蘋
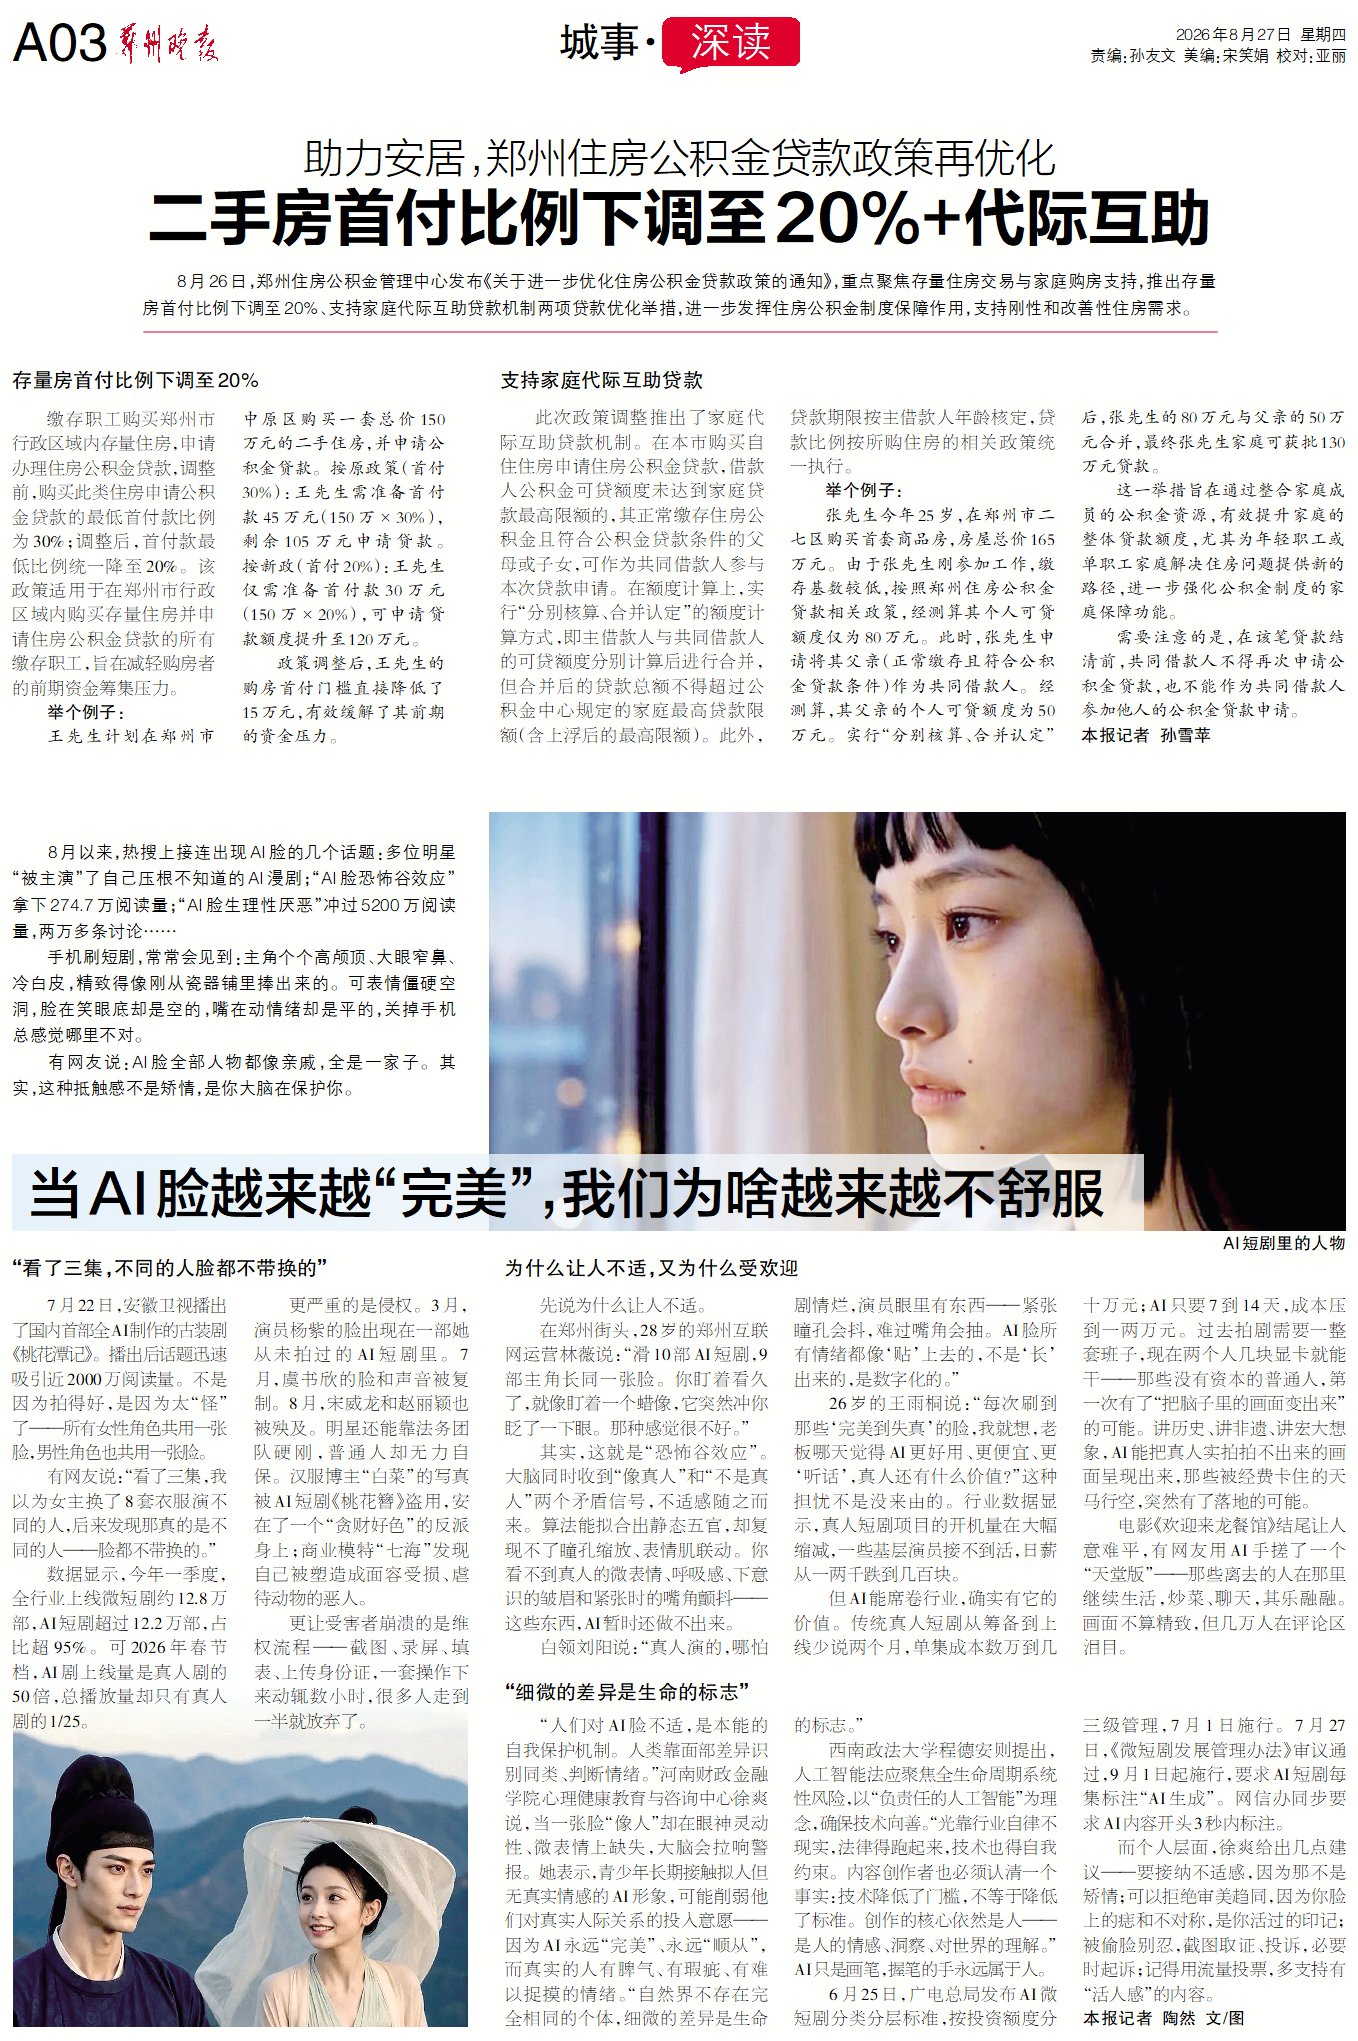
《鄭州晚報》版面截圖